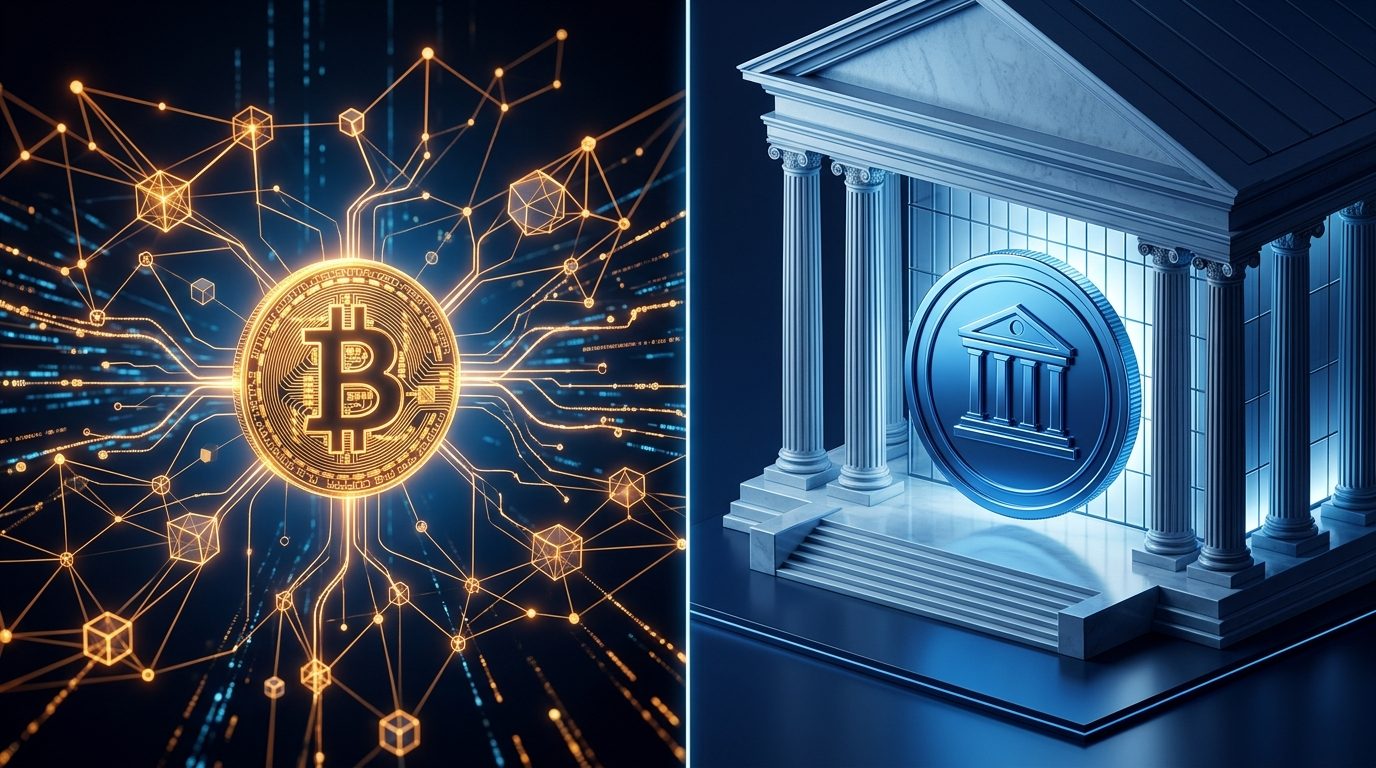
Le paysage des paiements et de la finance traverse une transformation radicale. D’un côté, le réseau Bitcoin s’impose comme une infrastructure monétaire apatride, autonome et résistante à la censure. De l’autre, les institutions publiques préparent la riposte avec les Monnaies Numériques de Banque Centrale (MNBC), ou CBDC en anglais (Central Bank Digital Currencies). Bien que ces deux instruments partagent des supports technologiques dématérialisés, tout les oppose sur le plan philosophique, économique et fonctionnel.
Deux visions irréconciliables de la monnaie
Pour appréhender ce face-à-face, il convient de comprendre la rupture introduite par le protocole originel de Satoshi Nakamoto. L’architecture repose sur Bitcoin et les principes de décentralisation, un modèle sans intermédiaire où la confiance est automatisée par des règles mathématiques strictes et publiques.
À l’inverse, une MNBC n’est rien d’autre que l’extension numérique des devises fiduciaires (euro numérique, dollar numérique, e-yuan). Elle demeure émise, gérée et régulée par une autorité centrale. Là où Bitcoin cherche à séparer l’argent de l’État pour éviter les dérives arbitraires, les MNBC offrent aux banques centrales un contrôle accru et direct sur la circulation des capitaux.
Émission monétaire : Rareté programmée contre politiques discrétionnaires
La gestion de l’offre représente l’une des divergences les plus cruciales pour les investisseurs et épargnants :
- Bitcoin : Le protocole impose une limite absolue fixée à 21 millions d’unités. Son calendrier d’émission est connu d’avance, immuable et garanti par le code informatique. Cette prévisibilité en fait une solution étudiée de près pour son rôle d’alternative monétaire face à l’inflation.
- Les MNBC : La masse monétaire reste soumise aux décisions discrétionnaires des comités de politique monétaire. En cas de crise économique, les banques centrales peuvent émettre de la liquidité ex nihilo selon les besoins des gouvernements, perpétuant ainsi le risque d’érosion du pouvoir d’achat.
Sur le plan de la réserve de valeur, cette rigueur algorithmique confère souvent au jeton le statut d’or du 21e siècle, tandis que la monnaie d’État numérique continue de subir les contraintes de l’inflation ciblée.
Anonymat, traçabilité et libertés individuelles
La question de la vie privée cristallise l’essentiel des inquiétudes citoyennes relatives aux MNBC. Une monnaie numérique publique est généralement conçue sur une base de données centralisée ou un registre privé permissionné. Cela permet à l’émetteur de tracer chaque transaction en temps réel, d’appliquer une fiscalité automatisée, voire de geler des portefeuilles instantanément sur ordre administratif ou judiciaire.
Certains projets de MNBC envisagent même l’intégration de dates d’expiration des fonds ou de restrictions d’usage pour forcer la consommation locale, introduisant le concept de monnaie programmable au détriment du droit de propriété privée absolu.
Sur Bitcoin, la logique est inverse : le réseau est pseudonyme, public et accessible sans autorisation (permissionless). N’importe quel individu sur le globe peut créer une adresse de réception sans fournir de document d’identité, sans intermédiaire bancaire et sans risque de voir son solde confisqué par une simple décision administrative unilatérale.
Résilience technique et vulnérabilités systémiques
La robustesse des deux systèmes repose sur des fondations diamétralement opposées :
Le réseau décentralisé Bitcoin
La sécurité repose sur la preuve de travail (Proof-of-Work), distribuée entre des milliers de mineurs et de nœuds à travers la planète. Cette redondance garantit un taux de disponibilité proche de 100 % depuis 2009. Pour corrompre le registre, un attaquant devrait mobiliser une puissance de calcul gigantesque, ce qui rend l’attaque économiquement irrationnelle.
L’infrastructure centralisée des banques centrales
Même si une MNBC s’appuie parfois sur des concepts de registres distribués (DLT), son gouvernail demeure centralisé. Cela crée un point unique de défaillance (single point of failure). Une panne d’infrastructure, une cyberattaque d’envergure ou un sabotage d’État peut paralyser l’économie d’une nation entière si le système de paiement central cesse de fonctionner.
Complémentarité ou affrontement direct ?
L’essor des monnaies centrales programmables va inévitablement remodeler le système bancaire commercial. Les banques traditionnelles pourraient voir une partie de leurs dépôts migrer directement vers les comptes de la banque centrale, ce qui redéfinit en profondeur le financement de l’économie réelle.
Face à ce déploiement, Bitcoin ne disparaîtra pas : il agit comme un contre-pouvoir monétaire neutre. L’avènement des monnaies souveraines numériques pourrait même devenir le meilleur argument de diffusion pour les cryptomonnaies indépendantes. Les citoyens soucieux de préserver leur anonymat financier et leur autonomie patrimoniale trouveront dans les actifs décentralisés un refuge indispensable face à la surveillance financière généralisée.