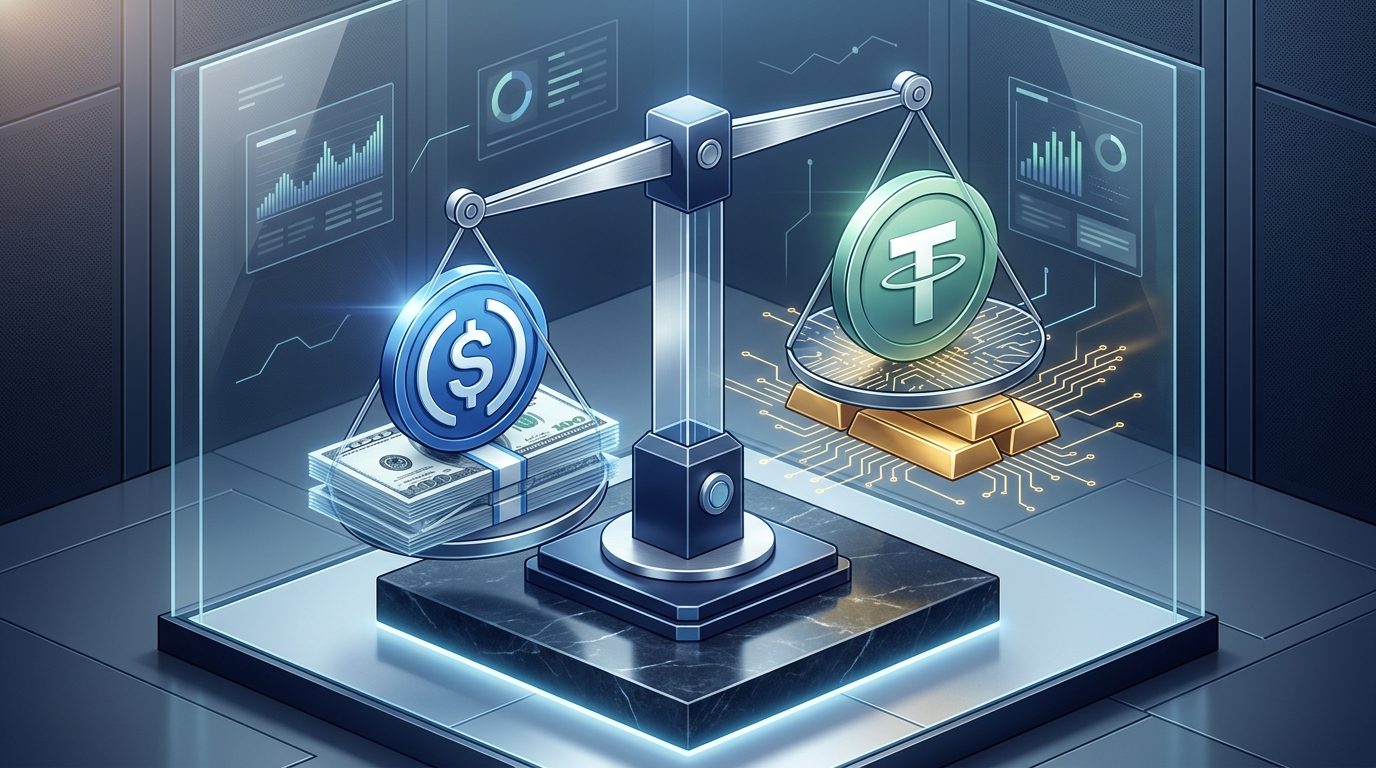
Dans l’écosystème crypto, les stablecoins adossés au dollar américain ne sont plus de simples instruments de transition entre deux transactions : ils forment l’épine dorsale de la liquidité mondiale, de la finance décentralisée (DeFi) jusqu’aux flux d’arbitrage institutionnels. Au cœur de ce marché évalué à plus de cent cinquante milliards de dollars, deux géants se livrent un duel idéologique et financier impitoyable : Tether (USDT), le pionnier contesté mais tout-puissant, et Circle (USDC), l’émissaire régulé adoubé par Wall Street.
Pour tout épargnant ou investisseur Web3, le choix de son actif de réserve n’est pas anodin. Une défaillance sur un stablecoin peut anéantir un portefeuille en quelques heures. Examiner la composition exacte de leurs réserves, la rigueur de leurs attestations et leur posture face aux régulateurs est devenu un impératif de gestion des risques.
Anatomie des réserves : où dort réellement la contrepartie en dollars ?
La promesse fondamentale d’un stablecoin centralisé est simple : chaque jeton en circulation peut être racheté contre un dollar fiduciaire à tout moment. Pourtant, la méthode employée pour garantir cette parité diffère radicalement entre Circle et Tether.
La forteresse liquide de Circle (USDC)
Depuis les turbulences bancaires américaines de 2023, Circle a profondément remanié sa gestion de trésorerie pour éliminer le risque de contrepartie bancaire non garanti. Les réserves de l’USDC sont aujourd’hui très majoritairement logées au sein du Circle Reserve Fund, un fonds monétaire gouvernemental géré par BlackRock et surveillé par la SEC. Ce fonds investit quasi exclusivement dans des bons du Trésor américain à très court terme (maturité inférieure à 90 jours) et des accords de pension livrée (reverse repos) adossés à des titres souverains américains.
La part de liquidités non investies est déposée auprès d’institutions bancaires d’importance systémique mondiale, notamment Bank of New York Mellon. Circle publie chaque mois un rapport d’attestation indépendant réalisé par le cabinet Deloitte, détaillant le numéro CUSIP et l’échéance de chaque bon du Trésor en portefeuille. Cette lisibilité financière constitue le principal argument de vente de Circle auprès des acteurs institutionnels.
L’empire souverain et diversifié de Tether (USDT)
Tether a longtemps traîné une réputation d’opacité, alimentée par des années d’investissements dans des billets de trésorerie d’entreprises (commercial papers) dont la notation restait inconnue. Face aux pressions constantes des marchés, l’émetteur a liquidé l’ensemble de cette dette privée pour réorienter son bilan vers les bons du Trésor américain, au point de figurer parmi les vingt plus grands détenteurs de dette souveraine américaine au monde.
Cependant, le modèle de Tether diverge de celui de Circle par sa quête délibérée de rentabilité et d’autonomie financière. Ses rapports trimestriels, vérifiés par BDO Italia, révèlent une diversification vers l’or physique, le Bitcoin et des prêts garantis. Si ces investissements dégagent des milliards de dollars de bénéfices nets réinvestis dans les capitaux propres de la société, ils exposent une fraction des réserves à la volatilité de marché, suscitant des interrogations quant à leur liquidité immédiate lors d’un rachat massif en période de crise. Pour mieux comprendre la place singulière occupée par cet émetteur, notre dossier sur Tether (USDT) : Pilier ou Risque pour le Marché des Cryptos ? analyse l’impact systémique de sa trésorerie.
L’épreuve du feu : risque bancaire vs risque d’insolvabilité
Le grand paradoxe de la transparence est apparu au grand jour en mars 2023 lors de la faillite de Silicon Valley Bank (SVB). Circle y détenait 3,3 milliards de dollars de liquidités non assurées, ce qui a provoqué un décrochage temporaire du cours de l’USDC jusqu’à 0,88 dollar sur les plateformes décentralisées. À l’inverse, Tether, dont l’infrastructure bancaire offshore était totalement déconnectée des banques régionales américaines, a maintenu sa parité sans trembler.
« L’hyper-conformité bancaire protège contre la censure réglementaire, mais réinjecte le risque de faillite du système financier traditionnel au sein même de la DeFi. »
Cet épisode a mis en lumière deux profils de risque distincts :
- USDC : vulnérable aux défaillances bancaires traditionnelles et aux gels judiciaires immédiats, mais immunisé contre les soupçons d’insolvabilité globale grâce à des audits de premier ordre.
- USDT : imperméable aux faillites bancaires américaines de par son implantation offshore, mais exposé au risque géopolitique, à des restrictions de conversion transfrontalières et à l’absence d’un audit complet réalisé par un cabinet du « Big Four ».
Cette distinction opérationnelle montre à quel point les plateformes d’échange doivent adapter leur gouvernance, comme nous l’observons dans notre analyse montrant que chez Coinbase, la conformité est devenue un atout compétitif déterminant face aux régulateurs internationaux.
Le couperet réglementaire : MiCA rebat les cartes en Europe
Le cadre européen des marchés de crypto-actifs change définitivement la donne. En vertu du règlement MiCA, les émetteurs de jetons de monnaie électronique (EMT) adossés à des monnaies fiat doivent obtenir un agrément d’établissement de monnaie électronique (EME) au sein de l’Union européenne et respecter des règles strictes de cantonnement des réserves, dont au moins 30 % à 60 % doivent être placées en dépôts bancaires multibanques.
Circle a anticipé cette mutation en obtenant son enregistrement EME en France auprès de l’ACPR, rendant l’USDC et son équivalent en euros (EURC) pleinement conformes aux standards européens. En revanche, Tether a publiquement critiqué ces exigences de dépôts bancaires fractionnés, estimant qu’elles fragilisent la stabilité des réserves en les réexposant aux risques de panique bancaire. En conséquence, plusieurs plateformes opérant dans l’Union européenne ont commencé à radier ou restreindre les paires de trading en USDT pour les résidents européens, une dynamique supervisée de près par les régulateurs, comme expliqué dans notre guide sur la supervision par l’ESMA et l’EBA sous MiCA.
Stratégies d’arbitrage pour les investisseurs
Faut-il pour autant abandonner l’USDT au profit exclusif de l’USDC ? Une approche pragmatique s’impose :
- Pour le trading intraday et l’accès à la liquidité : L’USDT conserve une hégémonie écrasante sur les carnets d’ordres des exchanges internationaux et les transactions de gré à gré (OTC). Sa vélocité et sa profondeur de marché restent inégalées.
- Pour la sécurisation du capital et la trésorerie long terme : L’USDC présente un profil de sécurité juridique et fiduciaire nettement supérieur, particulièrement pour les entreprises, les résidents de l’Union européenne et les protocoles exigeant des collatéraux hautement vérifiés.
- La règle de diversification : Ne concentrez jamais l’intégralité de vos réserves de liquidités sur un seul stablecoin centralisé. Répartir ses avoirs entre USDC, USDT et des alternatives décentralisées surcollatéralisées permet d’atténuer le risque de contrepartie sans sacrifier son agilité opérationnelle.