Dans l’écosystème du trading de devises, d’actions et de cryptomonnaies, un adage revient inlassablement auprès des débutants : « Ne prenez jamais une position dont le ratio risque/rendement est inférieur à 1:2 ». Présentée comme un bouclier mathématique absolu, cette consigne affirme qu’il suffirait d’empocher deux unités de gain potentiel pour chaque unité de capital risquée afin de garantir la pérennité d’un portefeuille sur le long terme.
Si la logique théorique est séduisante, la réalité des carnets d’ordres confronte souvent cette règle à un mur statistique. Isoler le ratio Risk/Reward (R:R) de la probabilité d’atteindre la cible visée constitue l’une des erreurs de début de trading les plus destructrices pour le capital. Décryptage sans illusion de ce mécanisme incontournable du money management.
Comprendre le Risk/Reward et son espérance mathématique
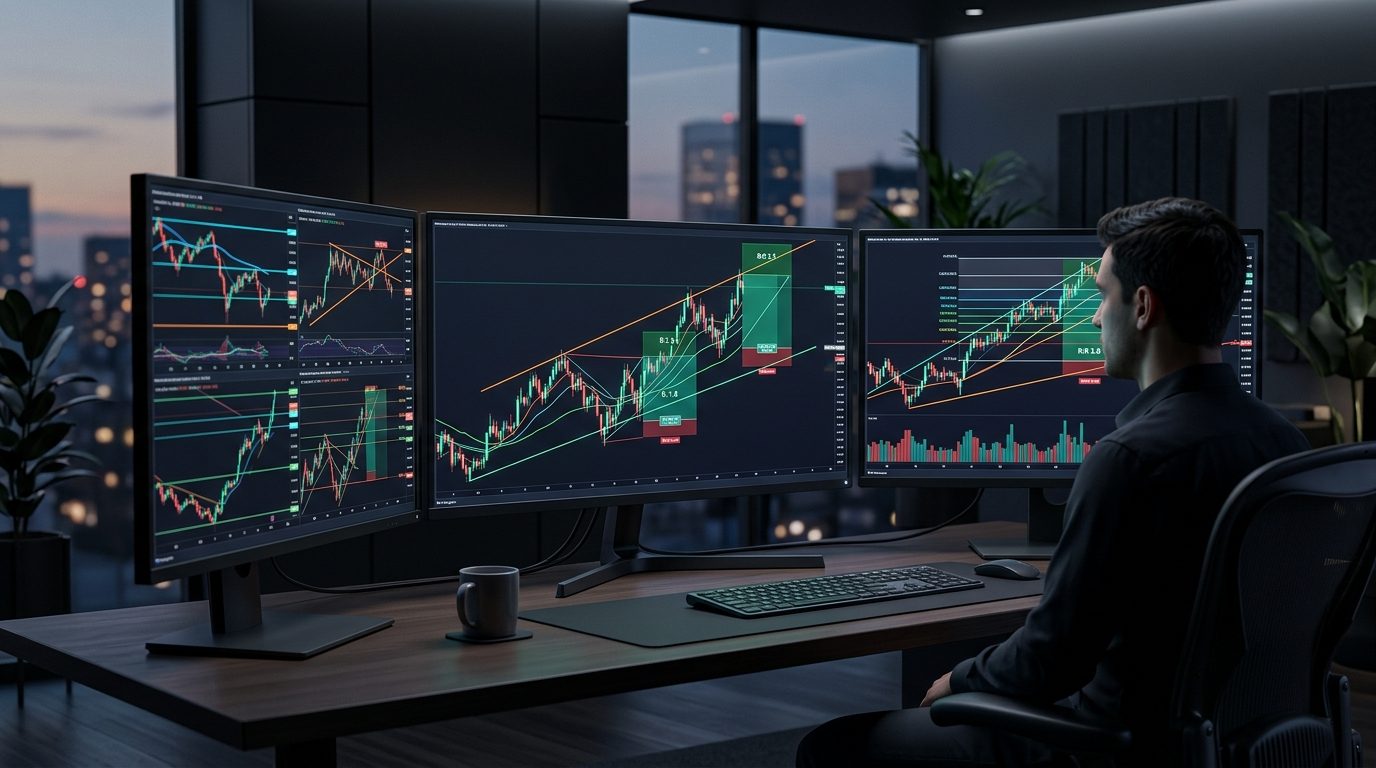
Le ratio risque/rendement met en relation la perte financière maximale tolérée si le scénario s’invalide et le gain espéré lorsque l’objectif est atteint. Techniquement, il se mesure par l’écart entre le cours d’entrée, le seuil de coupure (stop-loss) et l’objectif de sortie (take-profit).
L’attrait massif pour le ratio 1:2 s’explique par une formule simple : le taux de réussite minimal nécessaire pour atteindre le seuil de rentabilité (le point mort, ou breakeven). Ce taux se calcule ainsi :
Taux de réussite minimum = 1 / (1 + R)
Pour un ratio 1:2 (où R = 2) : 1 / (1 + 2) = 1/3, soit 33,33 %.
Sur le papier, la promesse a de quoi séduire : il est possible d’avoir tort deux fois sur trois et de conserver son capital intact (hors frais d’exécution). Avec 40 % de positions gagnantes, un trader dégage théoriquement un bénéfice régulier. C’est le fondement même d’un cadre rigoureux de money management pour trader.
Pourquoi la règle 1:2 devient souvent une illusion
Si la formule arithmétique est irréprochable, les marchés financiers ne fonctionnent pas comme un lancer de dé équilibré. Fixer un ratio 1:2 de manière dogmatique génère trois biais majeurs qui mènent fréquemment à la sous-performance.
1. La baisse mécanique du taux de réussite (Win Rate)
Sur un marché liquide et efficient, plus l’objectif de cours est éloigné de votre prix d’entrée, plus la probabilité que le cours le touche diminue. À l’inverse, plus votre niveau d’invalidation est serré, plus le bruit de marché ordinaire risque de vous sortir prématurément de la position. Vouloir systématiquement un gain double de sa perte réduit inévitablement la fréquence des victoires.
2. Le piège de l’invalidation artificielle
Beaucoup d’intervenants commettent l’erreur d’ajuster leur stop-loss non pas sur un niveau technique rationnel (un creux majeur, une zone de liquidité ou un support institutionnel), mais pour forcer un affichage 1:2 sur leur écran. Serrer un stop pour gonfler artificiellement son ratio potentiel revient à s’exposer aux mèches d’absorption et à transformer une bonne idée de trade en perte sèche immédiate.
3. L’impact invisible des frais et du slippage
Dans un calcul théorique, un risque de 100 $ pour un objectif de 200 $ donne un ratio net de 2. Dans la pratique, les commissions de courtage à l’ouverture et à la fermeture, le spread bid/ask et le glissement d’exécution (slippage) dégradent ce rapport. En swing trading sur actions ou Bitcoin, l’impact reste modéré. En revanche, sur des horizons intraday ou scalping, ces coûts fixes transforment un ratio 1:2 théorique en un ratio 1:1,6 réel.
Adapter le ratio au régime de marché et à l’horizon de temps
Il n’existe aucun chiffre magique universel. La structure du ratio doit découler de l’environnement de marché et du style de négociation :
- Marchés en tendance (Trend Following) : C’est le terrain idéal pour viser des ratios élevés (1:2, 1:3 voire davantage). En laissant courir les positions le long d’une tendance forte, le trader compense de multiples petites pertes par quelques gains d’envergure.
- Marchés en range (Trading de canal) : Les cours oscillent entre des bornes nettes. Viser un ratio 1:2 y est souvent suicidaire, car l’objectif dépasse les résistances naturelles. Un ratio de 1:1 à 1:1,5, combiné à un taux de réussite de 60 à 65 %, y est nettement plus adapté.
- Day trading et scalping : Les cibles sont courtes et le bruit statistique domine. Les intervenants chevronnés privilégient souvent des ratios proches de 1:1 avec une exécution millimétrée, plutôt que de viser des amplitudes irréalistes par rapport à la volatilité quotidienne moyenne (ATR).
Méthode en 4 étapes pour calibrer vos trades sans tricher
Pour exploiter la puissance du Risk/Reward sans tomber dans l’illusion, adoptez une démarche de construction inversée :
- Repérer l’invalidation structurelle : Identifiez l’endroit précis du graphique où votre thèse devient fausse. C’est là, et nulle part ailleurs, que doit se situer votre stop-loss. Mesurez cette distance en points ou en pourcentage.
- Localiser l’obstacle graphique : Déterminez la première zone d’offre majeure (résistance, sommet précédent, bloc d’ordres vendeur) qui risque de bloquer la progression des prix. Placez votre prise de profit légèrement avant cette barrière.
- Calculer le ratio résultant : Confrontez la distance de l’objectif à celle de la perte potentielle. Si le calcul fait apparaître un ratio inférieur à 1:1,5 ou 1:2 selon vos exigences statistiques, ne touchez pas au stop-loss. La décision professionnelle consiste simplement à refuser le trade.
- Dimensionner la taille de position : Une fois le stop fixé, ajustez le volume engagé pour que cette distance représente strictement votre allocation de risque prédéfinie (par exemple 1 % de votre capital total), quelle que soit l’amplitude du mouvement.
En trading, la règle 1:2 n’est ni une vérité absolue, ni une illusion totale : c’est un filtre de sélection. Utilisée comme un outil de tri pour écarter les opportunités médiocres, elle protège le portefeuille. Érigée en dogme déconnecté du contexte graphique, elle précipite l’érosion du compte.